韓国銀行がCBDCの第2次テストを開始、お小遣いの使用先を制限できる理由
韓国銀行が中央銀行デジタル通貨(CBDC)導入のための第2次テストを10月から本格的に開始します。今回のテストは、単なる決済の可否確認を超え、実際の生活における送金機能まで検証する段階であり、約50万人を対象に進められる予定です。
お小遣いの使用先を指定可能な「プログラミング」機能の明暗
ボミセムの動画によると、CBDCは中央銀行が直接発行するデジタル通貨であり、既存のSamsung Payのような簡易決済サービスとは根本的な違いがあります。最も大きな違いは、政府が直接管理し「プログラミング」が可能であるという点です。つまり、通貨に特定の目的や条件を付与することができます。
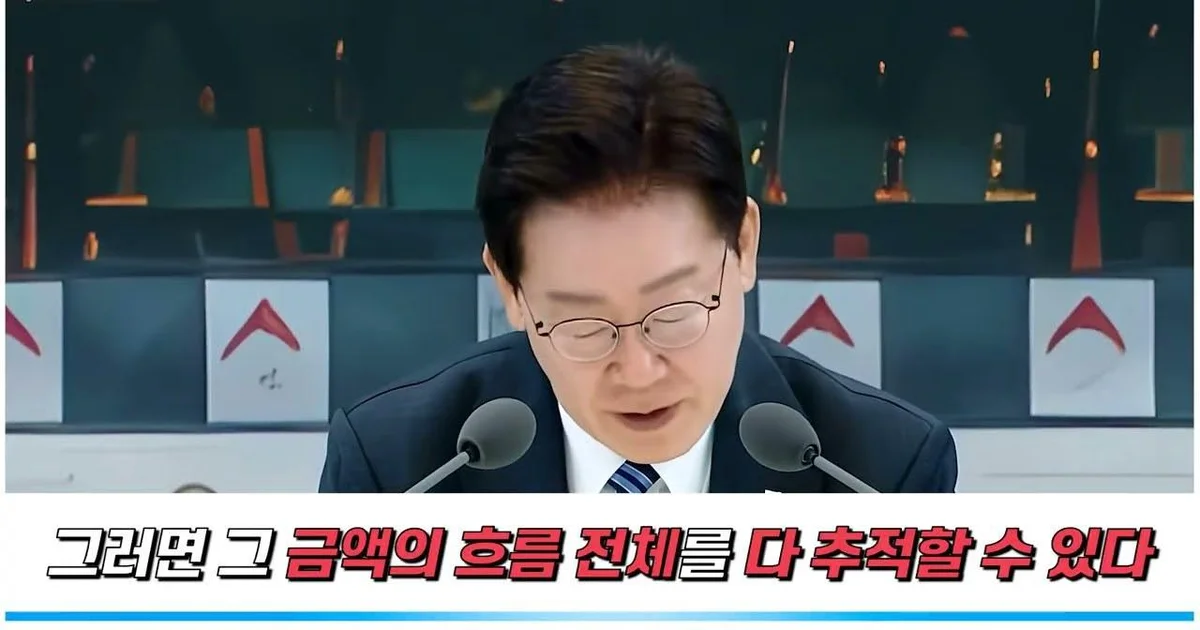
例えば、子供にお小遣いを与える際、特定の地域や特定の業種(例:文房具店)でのみ使用できるように制限をかけることが可能です。このように設定すると、指定された場所以外の飲食店などでは決済ができなくなります。政府が基礎年金、国民年金、バウチャーカード、支援金などを支給する際にこのような方式を適用すれば、不正受給を効果的に遮断できるというのが、導入の主要な名分の一つです。支援金の流れを全体的に追跡できるため、目的外の使用を防ぐことができるからです。
個人の取引監視への懸念と未来技術に関する論争
しかし、このような機能は個人の金融プライバシー侵害という懸念を同時に生んでいます。通貨の使用目的を制限できるということは、逆説的に政府が個々人の取引履歴や使用方式を詳細に把握し、統制できる手段になり得るためです。動画では、米国がCBDC禁止法を議論したり、トランプ前大統領がCBDCの危険性を警告したりする事例に触れ、デジタル通貨がもたらす統制の可能性に対する不安を伝えています。
技術の発展段階に関する予測も論争の対象です。硬貨から紙幣へ、紙幣からカードへ、再びスマートフォン決済へと進化してきた過程の延長線上において、一部ではデジタル通貨の最終段階として身体移植型チップが挙げられます。実際にスウェーデンでは、手のひらにマイクロチップを移植してドアを開けたり決済を行ったりする技術を導入した事例があります。韓国銀行の今回の第2次テストが実際の生活における送金まで確認する段階であるだけに、現金のない社会への転換過程で発生し得る多様な社会的議論が続く見通しです。
関連記事
サ・ギョンイン会計士、「お金と時間を引き換えにするのは偽の金持ち… 本当の金持ちはバランスを取る人」
BYD Sea Lion 08、中国で4,000万ウォン台へ…エアサスペンション・後輪操舵が標準装備
カーリー、2026年上半期売上高1兆4,000億ウォン達成…物流効率化により営業利益が黒字転換
ゼリー市場全体が12.3%減少する中、低糖・ZEROゼリーの購入額が37.1%急増
束草・大浦港水産市場、15万ウォンのズワイガニコースの構成と商人たちの立場
国内産農畜産物が40%割引…秋夕(チュソク)の買い物に上限なしの無制限特典
鷺梁津水産市場に「ハナサキ」タラバガニが登場…名節を控え、ヒラメやマダイの相場が上昇傾向
特卵30個が4940ウォン、7110ウォンと数字が異なる理由…セール価格は24日まで
Homeplusの破産危機、MBK Partnersの買収構造と未払金問題が核心である理由
ベトナムのVinFastからサウジアラビアのCeerまで、現代自動車を脅かす新興国の自国車攻勢
秋夕の買い物で30%還元?レシートを合算する前に確認すべきこと
コメント 0