ゼリー市場全体が12.3%減少する中、低糖・ZEROゼリーの購入額が37.1%急増
ゼリー市場全体が前年比で減少傾向にある中、糖分を抑えた低糖およびZEROゼリー製品群の購入額と購入件数が大幅に増加し、市場の潮流を変えています。
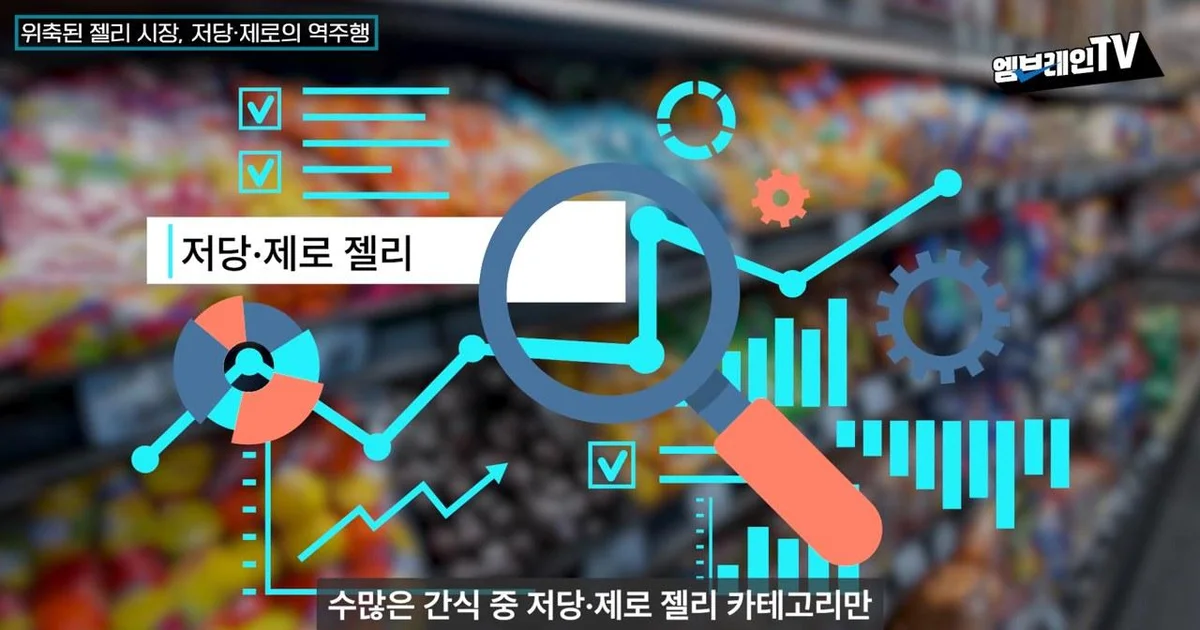
ゼリー市場全体の規模が前年比で減少傾向を示す中、糖分を低減した低糖およびZEROゼリー製品群は、購入額と購入件数の両方が大きく増加し、市場の流れを変えています。Embrain TVの映像によると、直近1年間のゼリー市場全体の推定購入額は約3,314億ウォンで、前年(3,780億ウォン)比で12.3%減少しました。購入件数も17.2%減少し、市場全体が縮小している様子が見られました。
30代を中心に全年齢層で見られた低糖・ZEROゼリーの逆走
市場全体の下降傾向とは異なり、低糖・ZEROゼリーカテゴリーは独歩的な成長勢を記録しました。低糖・ZEROゼリーの推定購入額は、前年の93億ウォンから直近1年間で約128億ウォンへと37.1%増加しました。特に購入件数の成長勢は45.5%に達し、購入額よりも急激な上昇幅を示しました。これに伴い、ゼリー全体の購入額に占める低糖・ZERO製品の比重も、購入件数基準で3.1%から5.4%へと高まりました。
このような成長を牽引する核心的な消費層は30代です。Macromill Embrainのパネル2万人のレシートデータを分析した結果、30代の低糖・ZEROゼリー購入額伸長率は前年比で68.9%と最も高かったです。続いて40代が36.9%、20代以下が34%の増加率を示し、それに続きました。50代(28.7%)と60代(9.2%)を含む全年齢層において、低糖・ZEROゼリーの消費が均等に増加した点が特徴です。
HARIBOが1位の市場とは異なる低糖・ZEROゼリーブランドの勢力図
ゼリー市場全体のブランド順位と、低糖・ZEROゼリー市場の上位ブランドは、明らかに異なる様相を見せています。ゼリー市場全体では、HARIBOが約775億ウォンの購入額を記録して1位の座を守り、Petitzel、Cellistro、Trolliなどがそれに続きました。My Gummy、ワンックムトゥリなどのステディセラー製品も上位に名を連ねました。
一方、低糖・ZEROゼリー市場の購入額TOP 5は、別途の競争構図を形成しています。ロッテウェルフードの「ZERO」ブランドが約34億ウォンの購入額で1位を占めしました。続いてMDS Koreaの「Jellyvely Zero」、オリオンの「My Gummy Zero」、INTAKEの「Sugarlolo」、サムリプの「Jellypo Zero」が上位を形成しました。これは、既存の大手ブランド中心の市場とは異なる、低糖・ZEROという明確な特性を持つ製品群が新しい市場を主導していることを示しています。
映像では、消費者が単に間食を購入するだけでなく、健康を考慮して糖分含有量を考慮する方向へと消費パラダイムが変化していると分析しました。市場全体の規模が縮小したとしても、明確な製品特性を持つ低糖・ZERO製品の競争力がより重要になる見通しです。
コメント 0